La Ley de Economía Digital arranca en México para reducir el uso de efectivo
Tras su publicación en el DOF, la Ley de Economía Digital entra en vigor en México para acelerar la transición hacia los pagos electrónicos en trámites y comercios clave, comenzando por gasolineras y casetas.
La Ley de Economía Digital para Pagos Digitales y Electrónicos entró en vigor este 5 de noviembre en todo el territorio nacional, tras ser publicada ayer por el Gobierno Federal en el Diario Oficial de la Federación (DOF).
Esta nueva legislación, aprobada a finales de octubre por el Congreso, busca ampliar el uso de los pagos digitales, modernizar el cobro de trámites gubernamentales y hacer efectivas las plataformas electrónicas para disminuir, de forma gradual, el uso de efectivo.
Lo anterior no significa un adiós rotundo al dinero en efectivo en el país. La ley faculta a la Secretaría de Hacienda y Crédito Público (SHCP) para determinar en un plazo de 15 días hábiles ciertos “sectores estratégicos o actividades relevantes” donde el pago digital será el medio exclusivo, contemplando además esquemas de transición gradual y salvaguardas para permitir el pago en efectivo en casos de fallas técnicas, contingencias o causas de fuerza mayor.
Las gasolineras y las casetas de cobro se convertirán en los primeros giros obligados a cobrar de forma digital una vez que la Secretaría de Hacienda publique el listado oficial.

Identificación digital e historial: una ruta hacia el crédito formal
Entre sus pilares principales, el nuevo ordenamiento integra herramientas como la CURP Digital y el Expediente Digital Ciudadano: dos mecanismos válidos de identificación para agilizar la apertura de cuentas o servicios financieros.
Uno de los objetivos es que las personas usuarias generen un historial financiero para acceder a créditos comerciales, líneas de financiamiento y préstamos.
Construir esa trayectoria depende de que los datos de ventas y pagos se acumulen en el sistema bancario. Esto eliminaría gradualmente la falta de antecedentes, lo que permitiría que las transacciones diarias sirvan como evidencia complementaria para acceder a financiamiento.
Formas de pago e infraestructura operativa
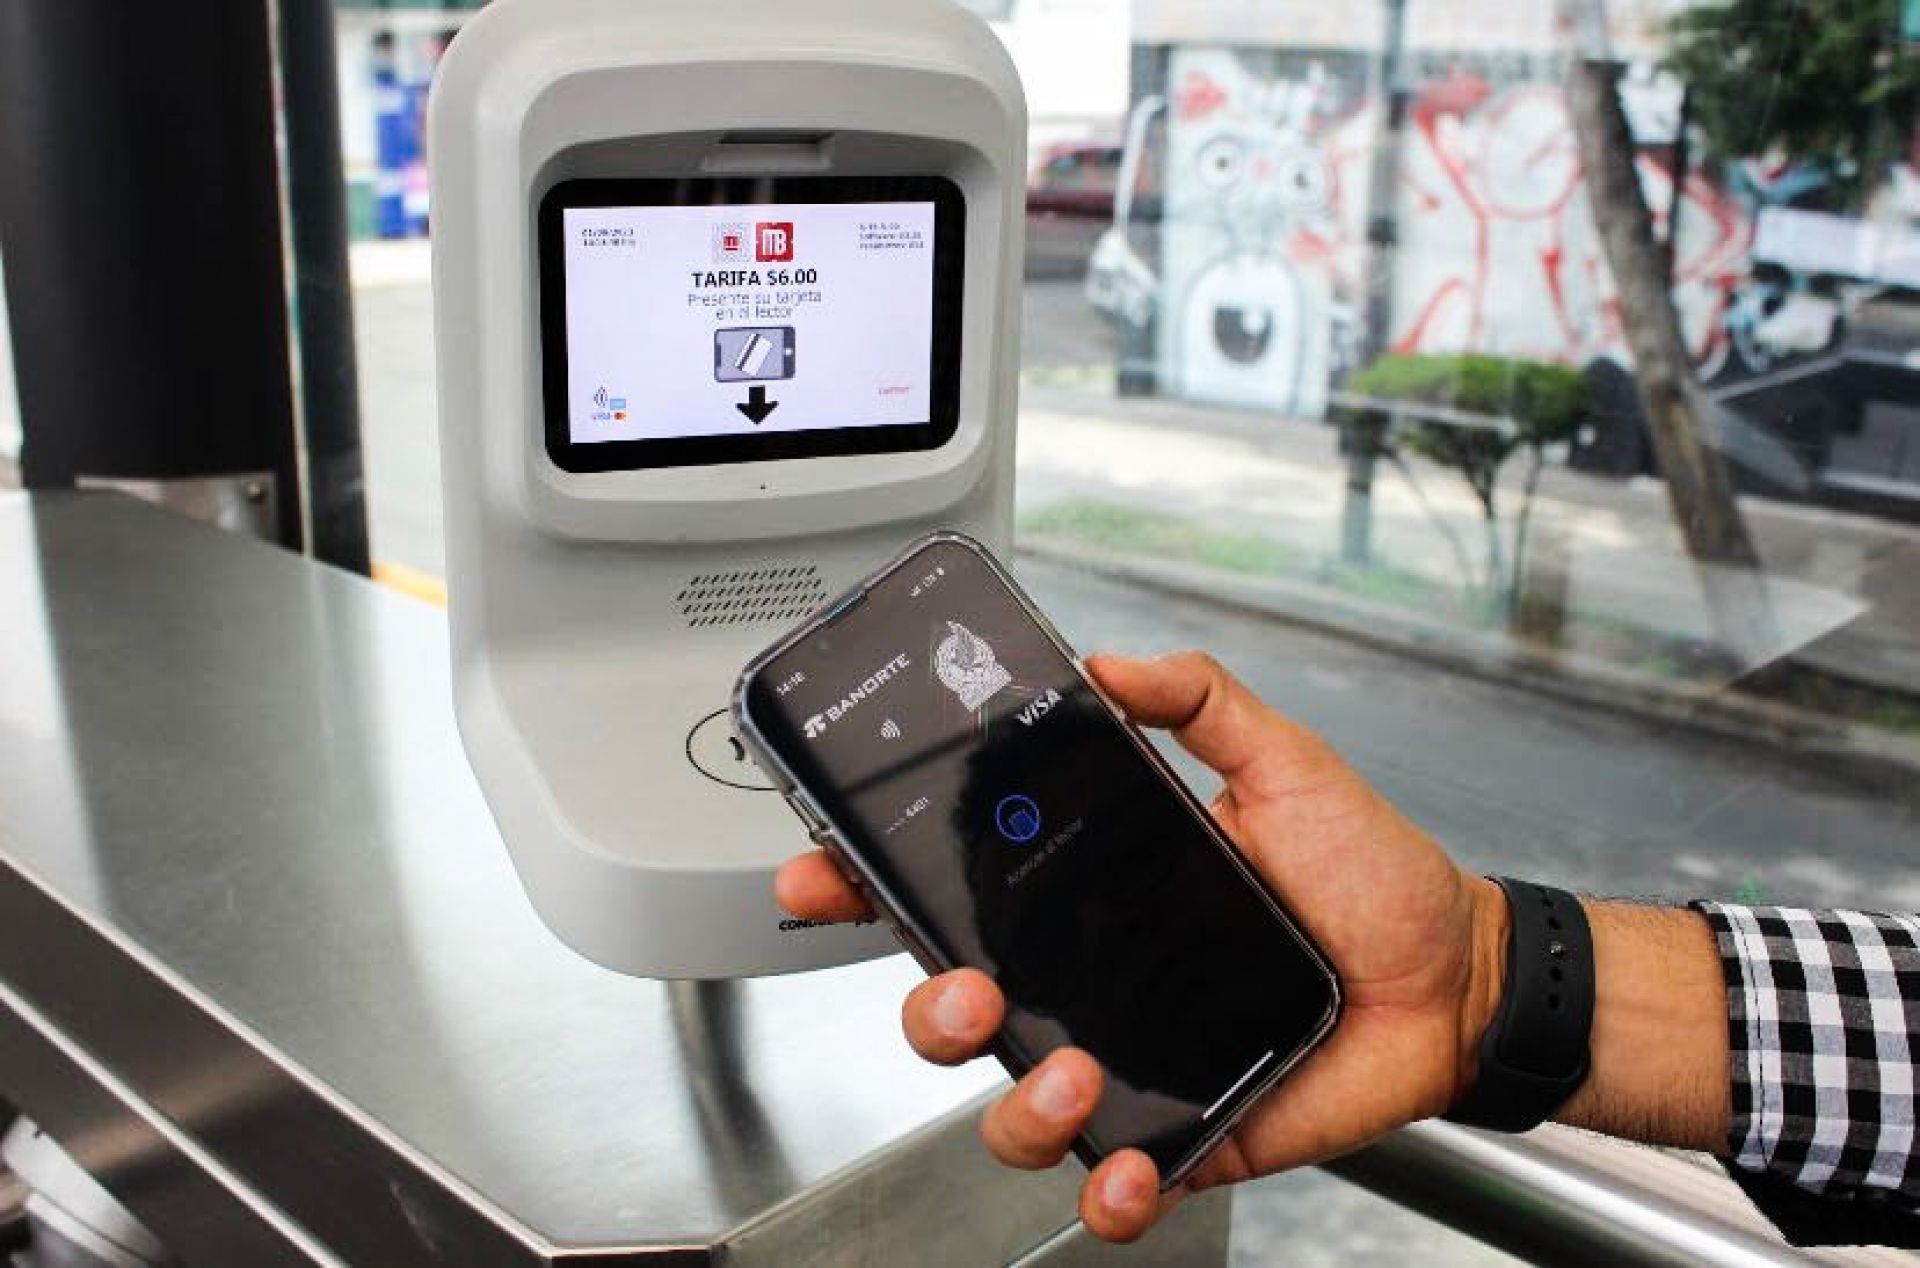
El marco legal reconoce diversos instrumentos de cobro que van desde las transferencias electrónicas y las tarjetas de crédito o débito, hasta tecnologías como el código QR, los pagos sin contacto (NFC) y cualquier otro medio que determinen las autoridades del sector.
Para su implementación, la norma se apoya en la red operativa ya disponible (como SPEI, CoDi, DiMo y la oferta de aplicaciones bancarias y fintech).
Asimismo, la ley otorga atribuciones al Banco de México (Banxico) y a la Comisión Nacional Bancaria y de Valores (CNBV) para reglamentar a las entidades financieras, estandarizar el uso de códigos QR y asegurar que los comercios y dependencias públicas de las tres órdenes de gobierno cuenten con la infraestructura requerida para procesar pagos digitales de manera sencilla y accesible.

Retos de adopción y fiscalización indirecta
A pesar de que la ley no modifica el Código Fiscal de la Federación ni crea nuevos impuestos, la legislación tendrá un impacto indirecto en materia tributaria. Al reemplazar el uso de billetes por transacciones electrónicas, el dinero dejará un rastro digital inmediato en el sistema bancario.
Este registro servirá para que el Servicio de Administración Tributaria (SAT) coteje los ingresos de los contribuyentes de forma más eficiente y para que las autoridades financieras refuercen la detección de operaciones con recursos de procedencia ilícita.
Por otro lado, el nuevo marco legal se topa con el hábito cultural del uso de efectivo, fuertemente arraigado en la población. De acuerdo con datos del Inegi, más del 70% de la población sigue realizando sus compras en efectivo.